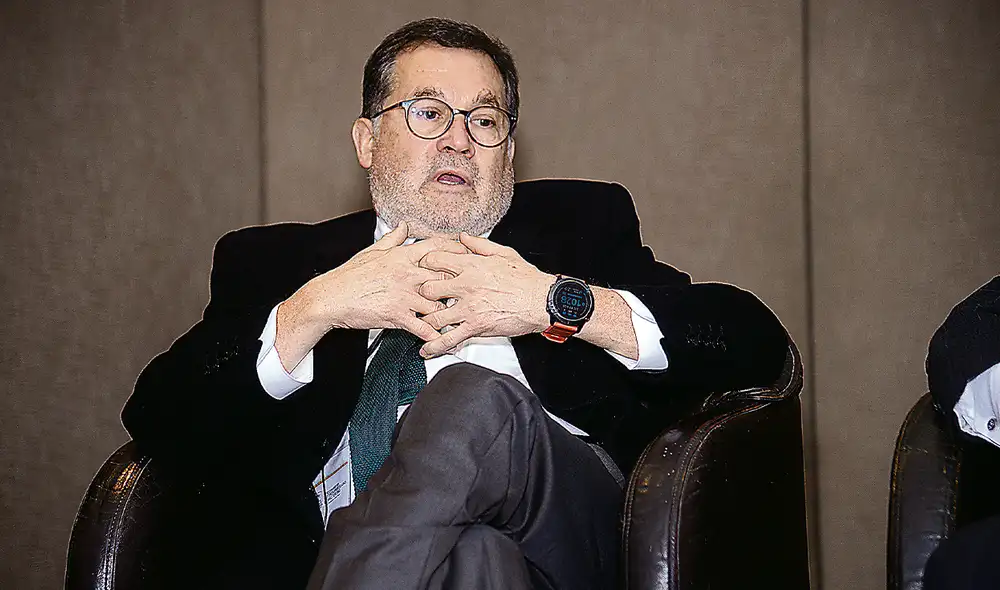
Germán Acevedo Campos: “En cinco años, el factoring aportará 5% del PBI en Perú”
El presidente de la Asociación Latinoamericana de Factoring (FELAFAC) habló sobre las proyecciones económicas de esta herramienta financiera.
 La República en Google
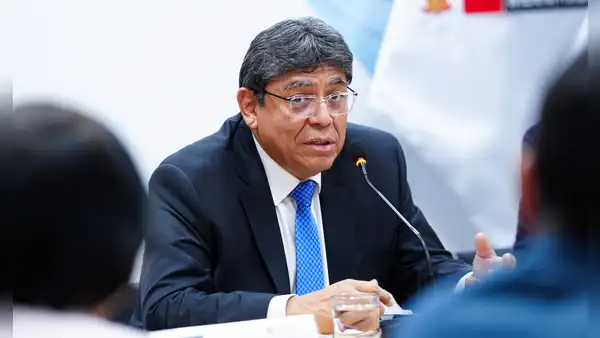
El factoring es una herramienta financiera destinada fundamentalmente a financiar a la pequeña y mediana empresa, resume Germán Acevedo, presidente la Asociación Latinoamericana de Factoring (FELAFAC) con quien conversamos sobre esta industria y su potencial crecimiento en el Perú.
— ¿Por qué es tan valioso el factoring para las pymes?
Video destacado
¡BELMONT DEFIENDE ACTUAR DE OBRAS EN VIVO! + KEIKO CELEBRA | SIN GUION CON ROSA MARÍA PALACIOS
— A las pymes les cuesta mucho obtener financiamiento de los bancos porque son empresas pequeñas que no tienen una base de capital grande, que no tienen garantías para entregarle a los bancos, es decir, son más riesgosas; por lo tanto, los bancos les recortan el financiamiento; entonces, una de las pocas opciones que tienen para financiarse es a través de operaciones de factoring.
- ONP: jubilados recibirán bono de casi S/200 en diciembre, ¿qué falta conocer sobre el pago?
- Ley MAPE: Congreso invita al ministro de Energía y Minas a explicar medidas contra la minería ilegal
— ¿Qué impacto ha tenido el factoring en las pymes del Perú?
— Desde el 2015 hacia adelante, cuando se hicieron algunas modificaciones legales a las facturas, ha venido creciendo de forma exponencial. La curva es mucho más alta que el crecimiento en la industria financiera tradicional. Con la evolución se ve que efectivamente hay un impacto muy positivo en ese tipo de financiamiento fundamentalmente para las pymes. Porque las grandes empresas no tienen problemas, los bancos las persiguen para prestarles dinero.
— En Perú, ¿qué factores han influido para su crecimiento?
— Los cambios normativos que ha hecho el Gobierno en relación a las empresas jurídicas para hacer este tipo de operaciones y el desarrollo de las facturas electrónicas como Cavali. Todo ha confluido para el desarrollo de la industria.
— ¿Tuvo algún impacto el contexto de la pandemia?
— La incertidumbre económica y problemas de crecimiento hizo que los bancos se vuelvan más restrictivos con sus líneas de crédito. Una alternativa que surge son las empresas de factoring. Tengo bastantes años en la industria, y si uno mira todas las crisis, el factoring sale fortalecido, porque las facturas como activos siempre van a ser un buen instrumento de autofinanciamiento. La digitalización ha hecho que esto se vaya multiplicando, que sea más ágil, simple y con menos riesgo porque no hay duplicidad de facturas como antes cuando eran físicas.

Medida inclusiva. El mecanismo del factoring facilita el acceso a efectivo para las mypes. Foto: difusión
— ¿Cuáles son las expectativas de factoring para el Perú?
— El crecimiento del factoring se mide en relación al PBI, aquí en el Perú representa un 2,3% a 2,5%, tiene muchísimo para desarrollarse. En Chile está cerca del 10%, en países desarrollados como Francia, Alemania, Inglaterra sobrepasan el 14%. Entonces, tiene mucho futuro y probablemente en 5 a 6 años más va a rondar entre el 5% y 6% del PBI del Perú y así para arriba.
— ¿Qué se necesita para que el sector aporte más del 2,5%?
— Creo que es un tema de tiempo, han hecho las cosas correctamente. Hay una buena ley, creo que van en el camino correcto, y con tiempo me refiero a que los actores vayan conociendo el sistema. En Perú hay más de 100 empresas de factoring, en el 2015 había solo 3 o 4.
— ¿Hay algún sector que se esté beneficiando más?
— Es transversal. Están los proveedores de la industria minera, los proveedores del comercio mayorista, incluso el sector inmobiliario, de construcción, pero crece en todos los sectores, es lo que podemos ver en Chile y otros países como Perú. Probablemente, el fuerte es el comercio mayorista, grandes tiendas que tienen una base de proveedores mayor. La industria minera en Perú y en Chile es fuerte y tiene una base de proveedores importante y operan desde hace mucho tiempo en factoring.
— ¿Cuáles son los desafíos?
— Hay un trabajo comercial que deben hacer las empresas en términos de ir incorporando más empresas al sistema, ese es un reto y hay muchos que lo están haciendo junto con las fintech, que es un complemento, no una competencia. Eso hace que se pueda avanzar mucho más rápido en la capitalidad de la cantidad de empresas que operan y el financiamiento. Ese es un desafío no solo en Perú sino en general, porque la distribución de los bancos es limitada, la gente quiere plataformas digitales que puedan captar muchísimo más rápido las facturas.