Ley de Mecenazgo Deportivo: nuevos beneficios tributarios por donaciones a deportistas
La reforma legal amplía las actividades financiables, incluyendo infraestructura, seguros y equipamiento adaptado, bajo supervisión directa del IPD.
 La República en Google
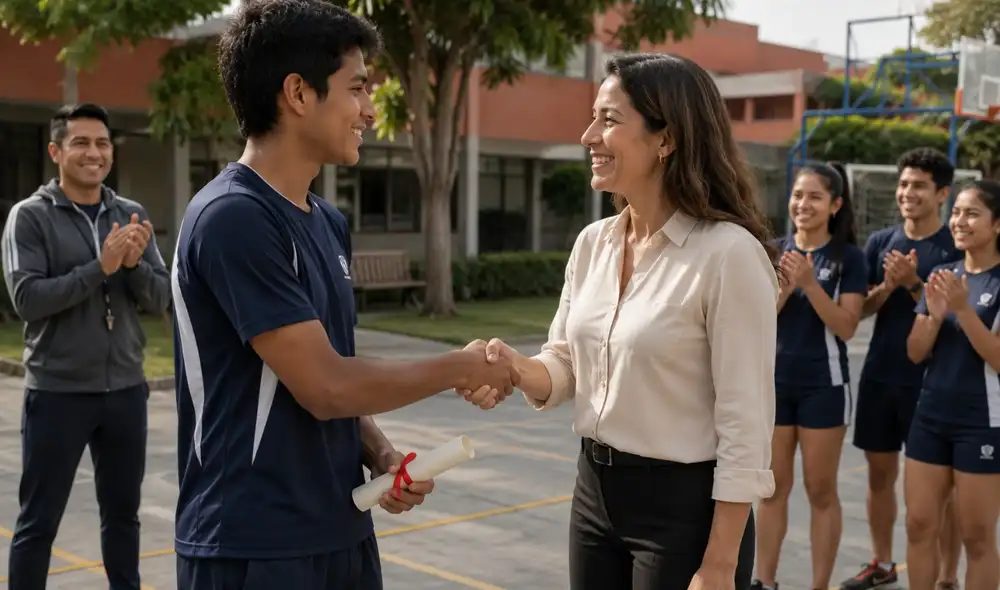
El Poder Legislativo aprobó la modificación de la Ley 30479 (Ley de Mecenazgo Deportivo) con el objetivo de optimizar el financiamiento de los atletas de alta competencia y potenciar los beneficios fiscales para los aportantes. La norma introduce cambios sustanciales en la deducibilidad del Impuesto a la Renta (IR) y expande el catálogo de proyectos deportivos aptos para recibir inversión privada de empresas y personas.
Impulso fiscal a la inversión deportiva
El cambio más relevante de la reforma se concentra en el régimen de incentivos tributarios para los mecenas y patrocinadores:
Video destacado
RESULTADOS EN VIVO: ¿LÓPEZ ALIAGA O FRANCIS ALLISON? | QUE NO SE TE OLVIDE CON CARLOS CORNEJO
Deducción ampliada: se eleva de 10% al 15% el tope para deducir como gasto las donaciones o aportes.
Tercera categoría: aplica directamente sobre la renta neta de las empresas.
Rentas de trabajo: beneficia a personas naturales con rentas de quinta y cuarta categoría, incluyendo fuente extranjera.
Beneficio del IGV: se establece la exoneración de este impuesto para la importación de bienes destinados al deporte.
- Gobierno pide crédito suplementario por S/8.228 millones: aviones caza, pensiones, seguridad, salud y FEN
- Minem entra en reorganización: Gobierno identifica fallas en inversiones, trámites y gestión de conflictos
La Ley 32708, publicada en el Diario Oficial El Peruano, fija con claridad las reglas contables: estas deducciones fiscales no constituyen créditos tributarios, no configuran saldos a favor del contribuyente y, bajo ninguna condición, podrán ser arrastradas a ejercicios tributarios venideros. Adicionalmente, se estipula la prohibición expresa de aplicar dobles deducciones o acumular beneficios paralelos bajo un mismo concepto de gasto.
Nuevas actividades y control del IPD
La ley reestructura las líneas de financiamiento permitidas para asegurar que el capital privado impacte de forma integral en el ecosistema deportivo. Las modalidades autorizadas contemplan:
Infraestructura: construcción, mejora y equipamiento de espacios.
Capital humano: pago de subvenciones a deportistas, entrenadores y primas de seguros particulares.
Logística y salud: financiamiento de viajes, viáticos e investigación médica y deportiva.
Inclusión y herramientas: entrega de equipamiento homologado, consumibles, prótesis y sillas de ruedas para el paradeporte.
Toda actividad financiada bajo este marco legal requiere la aprobación previa y el monitoreo técnico del Instituto Peruano del Deporte (IPD) para garantizar el destino correcto de los fondos y la transparencia del gasto.
Cerrojos antifraude y cronograma de vigencia
Para disuadir la evasión fiscal y el desvío indebido de recursos públicos, la reforma añade criterios de fiscalización tributaria estricta:
Obligación de bancarización: quedan terminantemente prohibidas las entregas físicas de dinero en efectivo. Todo aporte monetario amparado en la norma exige el uso de mecanismos financieros bajo la Ley de Bancarización.
Restricción por consanguinidad: no procederá el beneficio de deducción si se comprueba relación de parentesco directo o indirecto entre el aportante privado y el deportista subvencionado.
Penalidades fiscales: las operaciones simuladas, facturaciones fraudulentas o beneficios económicos indirectos en favor del mecenas forzarán la inmediata regularización de los impuestos omitidos con sus respectivas multas e intereses financieros.
La normativa extiende la vigencia de este ecosistema de incentivos deportivos hasta el 31 de diciembre de 2029, asegurando predictibilidad para los presupuestos corporativos a mediano plazo. No obstante, la vigencia del incremento del límite al 15%, las nuevas líneas de equipamiento y el mandato de bancarización obligatoria entrarán en vigor a partir del 1 de enero de 2027. El Poder Ejecutivo y el IPD disponen de un plazo de 60 días calendario para adecuar los reglamentos correspondientes.