Estos son los años que deben pasar para que tu deuda con el banco prescriba en el Perú: ¿qué dice el Código Civil?
La prescripción de deudas en Perú es crucial para deudores, ya que les proporciona claridad sobre sus derechos financieros y un alivio emocional al saber cuándo una deuda no puede ser exigida.

La prescripción de deudas es fundamental para los deudores en Perú, ya que establece límites temporales que les otorgan claridad sobre sus derechos financieros. Este aspecto no solo afecta la situación económica de los deudores, sino que también les brinda un alivio emocional al entender cuándo una deuda ya no puede ser exigida judicialmente.
Este plazo es crucial, ya que una vez transcurrido, el acreedor pierde el derecho de exigir el pago a través de acciones legales. Sin embargo, es importante destacar que, aunque una deuda pueda prescribir, su registro en el historial crediticio puede permanecer, afectando la calificación financiera del deudor.
Video destacado
QUE NO SE TE OLVIDE con CARLOS CORNEJO | PROGRAMA del 15/09/26 | La República - LR+
¿La municipalidad puede embargar tu casa por no pagar el impuesto predial? Esto dice la ley en Perú
Prescripción de deuda bancaria en Perú: ¿cuántos años deberán pasar?
En Perú, el Código Civil establece que una deuda bancaria prescribe después de diez años. Este plazo es fundamental, ya que una vez transcurrido, el acreedor pierde el derecho de exigir el pago a través de acciones legales. Por consiguiente, el deudor no podrá ser demandado judicialmente por esa deuda específica.
- Inseguridad cambia la vida de 8 de cada 10 peruanos: 58% sale menos y el temor golpea al consumo
- Julio Velarde espera el voto del Senado: ¿qué falta para completar el nuevo directorio del BCR?
¿Qué sucede después de los 10 años que prescribe la deuda en Perú?
Luego que han transcurrido los 10 años sin que el acreedor inicie un proceso judicial, el deudor puede solicitar la prescripción de la deuda ante un tribunal. Si esta solicitud es aceptada, la deuda se extinguirá legalmente, liberando al deudor de la obligación de pago. Sin embargo, a pesar de la extinción de la deuda, esta seguirá figurando en el historial crediticio del deudor, lo que puede afectar su calificación financiera durante varios años más.
¿Qué bienes pueden ser embargados, según el Código Civil?
El Código Civil peruano establece que los bienes que pueden ser embargados incluyen aquellos que no están constituidos como patrimonio familiar. Solo se permite embargar hasta dos tercios del patrimonio familiar. Además, se pueden embargar vehículos, maquinaria y herramientas que no sean indispensables para el ejercicio directo de la profesión del deudor. También se consideran embargables las remuneraciones y pensiones que superen las cinco Unidades de Referencia Procesal (URP).
Embargo de bienes en Perú: ¿cuáles no pueden ser retenidos?
El Código Civil protege ciertos bienes de ser embargados. Los bienes constituidos en patrimonio familiar no pueden ser embargados, salvo en la medida de dos tercios. Asimismo, no se pueden embargar prendas de uso personal, libros ni alimentos básicos. Los vehículos, maquinarias y herramientas indispensables para el ejercicio de la profesión también están protegidos, al igual que las remuneraciones y pensiones que excedan las cinco Unidades de Referencia Procesal.
Deudas hipotecarias: ¿se pueden heredar en el Perú?
En el ámbito de las deudas hipotecarias, es importante tener en cuenta que estas pueden contar con la protección de un 'seguro de desgravamen'. Dicho seguro tiene la función de cubrir cualquier saldo deudor pendiente en caso de fallecimiento del titular de la deuda. Por lo tanto, es crucial que los herederos verifiquen si el difunto había adquirido este seguro con la entidad financiera antes de hacerse cargo de la responsabilidad hipotecaria.
Lo más visto
Delegación de facultades: Comisión de Economía rechaza pedido pese a intento del fujimorismo
Arequipa, Áncash y más regiones en Perú inician la construcción de proyectos mineros por US$8.000 millones
Banco de la Nación inicia los pagos de agosto 2026: revisa qué día te corresponde cobrar tu sueldo o pensión
Tallarines verdes peruanos: receta clásica deliciosa (VIDEO)
Cómo preparar un arroz con pollo tradicional riquísimo (VIDEO)
Sudado de pescado (VIDEO)
Escabeche de pollo receta: fácil y buenazo (VIDEO)
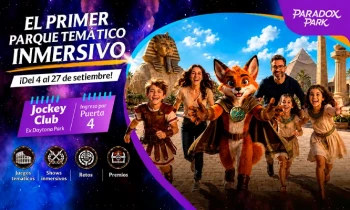
Paradox Park
Paradox Park: Parque inmersivo donde Roma, Egipto y Grecia cobran vida con juegos, shows, etc
PRECIO
S/ 89.00
Flying Squirrel Parque de Inflables
Flying Squirrel: Full Day, 60 o 120 minutos según elijas en Jockey Plaza, San Miguel e Independencia.
PRECIO
S/ 21.90
Fun Jungle
Fun Jungle: Full Day o 60 minutos según elijas en los Inflables en El Defby y Parque de la Amistad
PRECIO
S/ 28.90
Rally Kart
Rally Kart: 5, 8 o 15 vueltas según elijas. Válido en sus 6 locales
PRECIO
S/ 19.50
Rústica Hotel Pachacamac
Una noche para 2 adultos + 1 niño en día de semana o fin de semana en Rustica Hotel Pachacamac
PRECIO
S/ 189.00