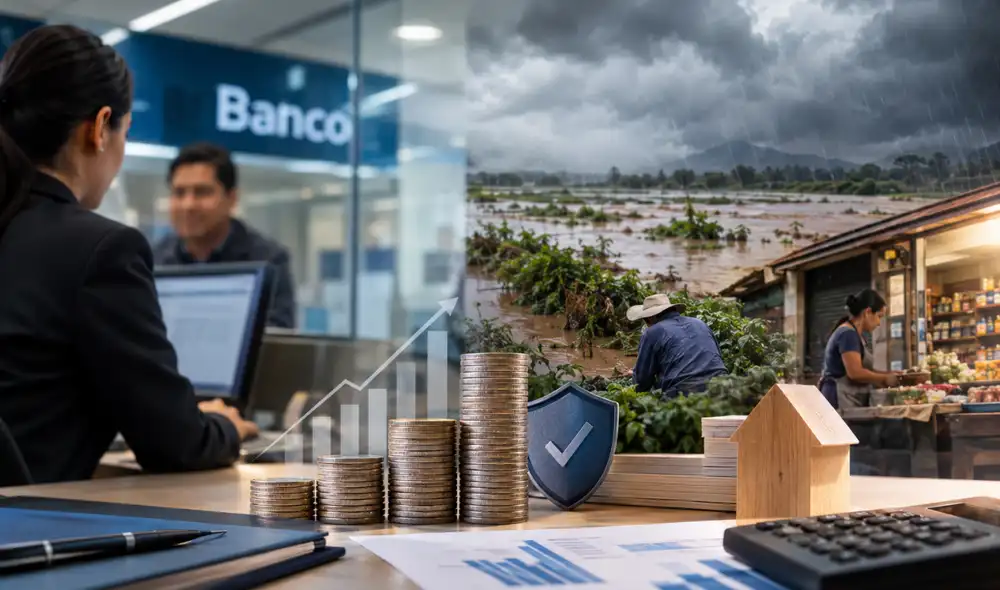
Banca peruana reduce la morosidad, pero Moody’s alerta sobre riesgos por El Niño
La morosidad bajó y los bancos cuentan con mayores reservas para afrontar posibles pérdidas. Sin embargo, los daños que deje el evento climático en los ingresos de familias y negocios podrían complicar el pago de los créditos, especialmente en la banca minorista.
 La República en Google
La banca peruana llega a los meses de mayor riesgo por el Fenómeno El Niño con una cartera de créditos más saludable y mayores reservas para cubrir eventuales incumplimientos. Sin embargo, el panorama podría cambiar si las alteraciones climáticas afectan la producción, interrumpen las actividades económicas y reducen los ingresos de familias y negocios, dificultando el pago de sus deudas. A ello se suma el riesgo de que las presiones inflacionarias encarezcan el financiamiento de los bancos y reduzcan sus márgenes.
El análisis de Moody’s Local Perú no anticipa un aumento importante de la morosidad ni una caída de la rentabilidad del sistema. La clasificadora considera que las entidades cuentan con herramientas para afrontar un eventual impacto climático, aunque advierte que la exposición no será igual para todos: los bancos enfocados en personas, microempresas y pequeños negocios podrían sentir con mayor fuerza las consecuencias.
Video destacado
🔴 PROCESIÓN DEL SEÑOR DE LOS MILAGROS EN VIVO: RECORRIDO DEL LUNES 19 DE OCTUBRE #lr
Petroperú mejora sus resultados financieros, pero sindicato cuestiona intervención de ProInversión
Morosidad bancaria cae a 2,85% y las provisiones alcanzan su mayor cobertura en cinco años
La morosidad de la banca bajó durante el primer semestre de 2026. A junio, los créditos vencidos o en cobranza judicial representaban el 2,85% de la cartera total, frente al 3,26% de diciembre. La tendencia se mantiene cuando se incluyen los préstamos refinanciados, reestructurados y las deudas castigadas, que también permiten identificar problemas de pago que no aparecen en la mora convencional.
- Precio del dólar hoy en Perú, lunes 19 de octubre: consulta el tipo de cambio para compra y venta
- Petroperú mejora sus resultados financieros, pero sindicato cuestiona intervención de ProInversión
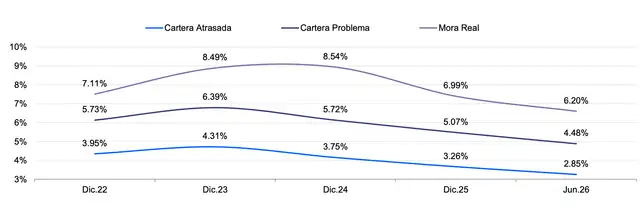
La calidad de cartera podría verse afectada por el FEN; sin embargo, se esperaría un deterioro limitado.
A la par, los bancos redujeron en 12,51% los castigos de deuda respecto de junio de 2025 y reforzaron su cobertura ante posibles incumplimientos. Las provisiones llegaron a su nivel más alto de los últimos cinco años, con reservas equivalentes a S/1,83 por cada sol de créditos atrasados. El informe atribuye esta evolución a mayores exigencias para otorgar préstamos, una gestión de cobranza más eficaz y reservas adicionales constituidas desde mediados de 2024.
Aunque la morosidad bajó en el conjunto del sistema, los créditos a microempresas siguen sin mostrar la misma recuperación y sus colocaciones retrocedieron frente al año anterior, una evolución que preocupa ante el riesgo de que El Niño afecte los ingresos de los pequeños negocios.
Fenómeno El Niño amenaza con elevar la mora entre familias y pequeños negocios
El principal riesgo está en la capacidad de pago de los clientes, especialmente en sectores como la agricultura, la pesca y la industria textil, expuestos a interrupciones de sus operaciones, pérdidas de producción y menores ventas. Moody’s advierte que la banca minorista, que concentra créditos a personas y pequeños negocios, podría sentir con mayor fuerza estos efectos, pues una caída de ingresos dificultaría el cumplimiento de las cuotas.
El sistema dispone de otros respaldos para enfrentar un escenario adverso. Los depósitos alcanzaron los S/422.761 millones en junio, un incremento interanual de 7,15%, y continuaron como la principal fuente de financiamiento de la banca múltiple. El informe vincula parte de este avance con la liberación de fondos de pensiones.
La banca mantiene niveles holgados de liquidez, con un ratio de cobertura promedio de 166,47% entre enero y marzo. La solvencia también se mantiene por encima del mínimo regulatorio, pese a que el indicador bajó de 18,59% en diciembre a 17,04% en junio, por el reparto de dividendos y el crecimiento de los activos ponderados por riesgo.
Con estos respaldos, Moody’s proyecta que los créditos de la banca múltiple crecerán entre 7% y 10% en 2026, impulsados por la actividad económica y la recuperación de la inversión pública y privada. La evolución dependerá de que los bancos mantengan criterios prudentes al otorgar préstamos y puedan responder ante un eventual deterioro de los ingresos de sus clientes.
Spread bancario sube a 6,13% y una mayor tasa de interés podría recortar los márgenes
La rentabilidad también dependerá del costo de financiamiento. El spread financiero, que mide la diferencia entre el rendimiento de los créditos y el costo de los recursos que los bancos utilizan para financiarlos, llegó al 6,13% en junio. La cifra supera el 5,98% de diciembre de 2025 y el 4,75% de diciembre de 2022.
La ampliación de este margen ha favorecido los resultados del sistema. Los recortes previos de la tasa de referencia del Banco Central de Reserva del Perú (BCRP) contribuyeron a abaratar el financiamiento, mientras las entidades conservaron la capacidad de colocar préstamos con mayores rendimientos.
Ese margen podría estrecharse si las presiones inflacionarias llevan a un aumento de las tasas de interés. A la vez, si las familias y los negocios tienen dificultades para pagar sus créditos, los bancos tendrían que reservar más dinero para cubrir esas deudas. Moody’s espera que los servicios de pago digital y la venta de seguros aporten ingresos adicionales, mientras que los créditos de mediano y largo plazo podrían recuperarse durante la segunda mitad del año.
Con estos indicadores, la clasificadora prevé que la banca mantenga una posición financiera sólida al cierre del año, pero el reto es conservar esa fortaleza si El Niño afecta los ingresos de sus clientes y obliga a las entidades a destinar más recursos a cubrir posibles incumplimientos.