La tentación del precio justo, por Víctor Fuentes Campos
Los controles de precios pueden aliviar problemas inmediatos, pero también reducir la oferta de vivienda, restringir el crédito y dificultar la contratación formal.
 La República en Google
En España parecen haber descubierto un nuevo material de construcción: el decreto. La creatividad política, sin embargo, es bastante más universal. Cuando un precio se aleja de lo que consideramos justo, aparece la brillante idea de decidir cuánto debería costar. Ocurre con los alquileres, las tasas de interés, los salarios, entre otros.
La actual crisis de vivienda española ofrece un buen ejemplo. Los alquileres han crecido mucho más rápido que los salarios, en un contexto en el que la formación de hogares avanzó mientras la oferta de viviendas no respondió al mismo ritmo. Expandirla requiere suelo, infraestructura, permisos, financiamiento y condiciones que hagan viable construir y alquilar. No obstante, regular cuánto se puede cobrar por el alquiler o cuánto deben durar los contratos no resuelve ninguna de esas restricciones.
Peor aún, puede terminar afectando la oferta que ya existe. Según Jorge Galindo, del Centro de Políticas Económicas de Esade (España), mientras se debatían dos nuevos decretos sobre vivienda, los anuncios de alquiler de larga duración cayeron en las diez mayores ciudades españolas. La evidencia de San Francisco (EE. UU.) apunta en la misma dirección: Rebecca Diamond, de Stanford, encontró que la ampliación del control de alquileres llevó a los propietarios afectados a reducir su oferta en un 15 %, lo que elevó los alquileres de la ciudad en un 5 %.
Es decir, si algo puede lograr el control de precios de alquiler, es beneficiar al inquilino que ya consiguió un contrato, mientras hace más difícil encontrar vivienda al joven que recién empieza a buscar. El beneficio es inmediato y visible, pero el perjuicio para quien queda fuera lo es bastante menos. En el Perú conocemos bien esa lógica. Desde 2021 tenemos un tope a las tasas de interés con una promesa similar: impedir que el precio del crédito sea “excesivo”.
Sin embargo, una tasa de interés no solo refleja el margen financiero, sino que también debe cubrir el riesgo de no recuperar el préstamo, los costos de atender al cliente y la información disponible sobre él. Si el máximo permitido queda por debajo de esos costos, la entidad financiera puede simplemente dejar de prestar. Eso es justamente lo que encontró un estudio del BCRP: el tope redujo los préstamos pequeños, la entrada de nuevos deudores y el crédito a perfiles de mayor riesgo.
Aunque a algunos les sorprenda, eliminar el tope no equivale a resignarse a tasas altas. El camino para reducirlas pasa por atacar aquello que las explica. Más competencia es una parte. Revolut, uno de los mayores bancos digitales de Europa, y Nubank, el banco digital más grande de América Latina, muestran el tipo de competencia que podría ganar espacio en el Perú. Revolut ya recibió de la SBS la autorización de organización para constituirse como banco digital y Nubank ha manifestado interés en ingresar. Su llegada ampliará las alternativas para los clientes e impulsará la competitividad en precios y servicios.
Mejor información es otra parte. Recientemente, el MEF anunció la posibilidad de facilitar el acceso a los estados financieros de las empresas, lo que permitiría distinguir mejor entre buenos y malos riesgos. Una empresa solvente podría demostrarlo y acceder a mejores condiciones, en lugar de pagar una prima por la incertidumbre que existe sobre ella. Ese es el tipo de reforma que puede reducir tasas sin excluir clientes por decreto.
Por eso, no deja de ser revelador que David Vélez, fundador de Nubank, haya pedido eliminar en Colombia el tope a las tasas de interés, al que calificó como “el mayor obstáculo de la inclusión”. Su argumento es sencillo: quien hoy no califica dentro del sistema no desaparece, sino que termina con un crédito mucho más caro en el sistema informal.
En el mercado laboral, la tentación de resolver el problema desde el precio también tiene consecuencias. El Perú acaba de elevar la RMV de S/ 1,130 a S/ 1,230 y ha comprometido otro tramo hasta S/ 1,300. Según estimaciones del IPE, el aumento beneficia directamente a menos del 2 % de la fuerza laboral. Sin embargo, para cobrar la RMV hay una condición previa que parece desaparecer cada vez que se debate el tema: tener un empleo formal que pueda pagarla. Los que ya tienen ese puesto y lo conservan reciben el aumento, pero quienes buscan entrar enfrentarán un costo mayor para ser contratados.
La mejor prueba de que ese costo existe es el bono transitorio de S/ 100 por trabajador que el Estado brindará a las microempresas de 2 a 10 empleados. Si elevar la RMV no encareciera la contratación, no habría sido necesario subsidiar temporalmente a quienes deben pagarla. Y ojo: es un alivio temporal para un costo permanente. ¿O es que, como muchas veces en el Perú, lo temporal se volverá permanente?
Investigadores del BCRP han mostrado que, en una economía altamente informal, un salario mínimo mayor puede inducir la sustitución de trabajadores formales poco calificados por trabajadores informales o por maquinaria. En un país donde cerca del 70 % de los trabajadores son informales, encarecer la puerta de entrada a la formalidad debería exigir bastante más que una negociación política sobre cuál será el siguiente número.
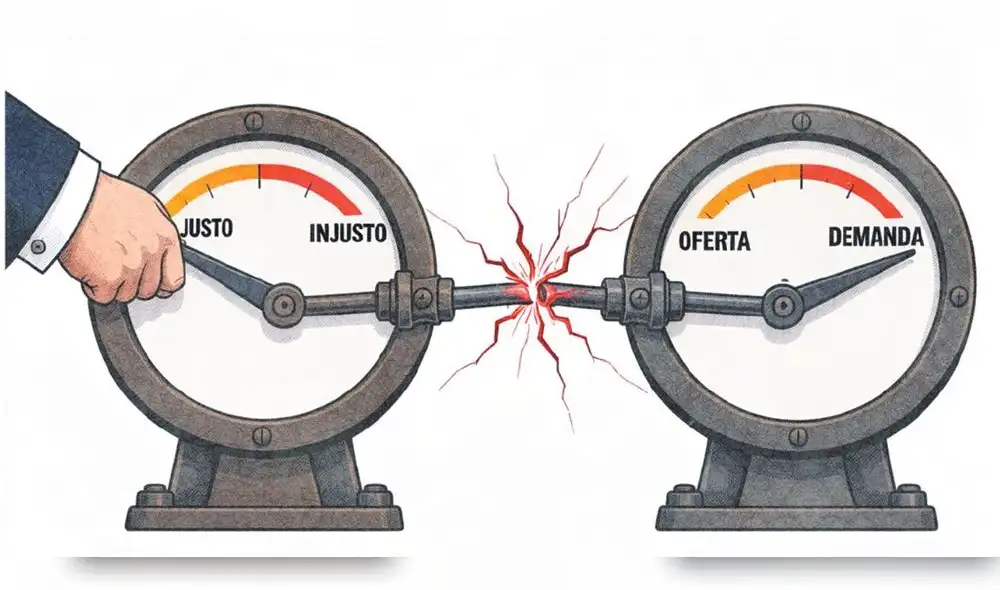
Si bien congelar alquileres, fijar topes a las tasas y elevar por decreto el costo mínimo de contratación son políticas distintas, comparten una misma ilusión: que basta cambiar el precio para cambiar la realidad que ese precio refleja.
El problema es que las fuerzas económicas no desaparecen porque una norma diga lo contrario. Si faltan viviendas, limitar el alquiler no crea nuevos departamentos. Si prestar es caro y riesgoso, fijar una tasa máxima no reduce ese riesgo. Si la productividad es baja o contratar formalmente es costoso, elevar la RMV no cambia esas condiciones. Cuando el precio deja de reflejar esas restricciones, el ajuste aparece por otra vía: menos oferta de vivienda, menos crédito para clientes nuevos o riesgosos, menor contratación formal o más informalidad.
Por eso, el debate sobre precios justos suele empezar en el lugar equivocado. No es que el Estado carezca de un papel. Todo lo contrario: tiene mucho por hacer: promover la competencia, reducir barreras, mejorar la información, castigar abusos y proteger a quienes lo necesitan. Pero esas políticas buscan cambiar las condiciones que determinan los precios, no sustituirlas por un número.
Eso es, lógicamente, más difícil. Construir más vivienda exige inversión y reformas; reducir las tasas, competencia e información; y elevar los salarios de manera sostenible, mayor productividad y una formalidad menos costosa. La política puede fijar por decreto cuánto se permite cobrar o cuánto se debe pagar, pero no puede hacer desaparecer la escasez, el riesgo o la baja productividad. Si esas fuerzas siguen allí, terminarán expresándose de otra manera. Mientras que resolver el problema exige cambiar las condiciones que lo producen, fijar un número solo permite aparentar una respuesta inmediata. Esa es, precisamente, la tentación del precio justo.
Últimos artículos
La tentación del precio justo, por Víctor Fuentes Campos
Los controles de precios pueden aliviar problemas inmediatos, pero también reducir la oferta de vivienda, restringir el crédito y dificultar la contratación formal.
El Instituto que inventó la Confusión, por Bernie Navarro
"Los valores, la gobernanza y la independencia del Perú deben permanecer en manos de los propios peruanos, no del Partido Comunista Chino y, sí, tampoco del gobierno de los Estados Unidos"
El Coyote cuesta arriba, por Diego Alonso Sánchez
En esa dinámica surgen preguntas inevitables: ¿qué tan valiosa es la persistencia del Coyote? ¿Qué podemos aprender de la fe con la que enfrenta cada nuevo fracaso? Tal vez sea precisamente la repetición de la derrota lo que convierte esta historia en algo más que una comedia absurda.
Hilma af Klint, la pionera del arte abstracto, por Hernán Pazos
Especificó en su testamento que su obra no fuera mostrada hasta veinte años después de su muerte, temía no ser comprendida.
Tranquila como una página, por Luz María Bedoya
“Dijo que ciertas preguntas no justifican un signo de interrogación. Que la exactitud es una cosa abstracta que puede introducirse para poner la historia fuera del alcance. Que la poesía es el zumbido de un momento en el tiempo”.