Retiro CTS 2021: ¿cómo generar rentabilidad si planeas disponer de tu fondo?
¿Ahorrar o invertir? Conoce los criterios que debes tener en cuenta para hacer un uso responsable de los fondos de tu CTS.
 La República en Google
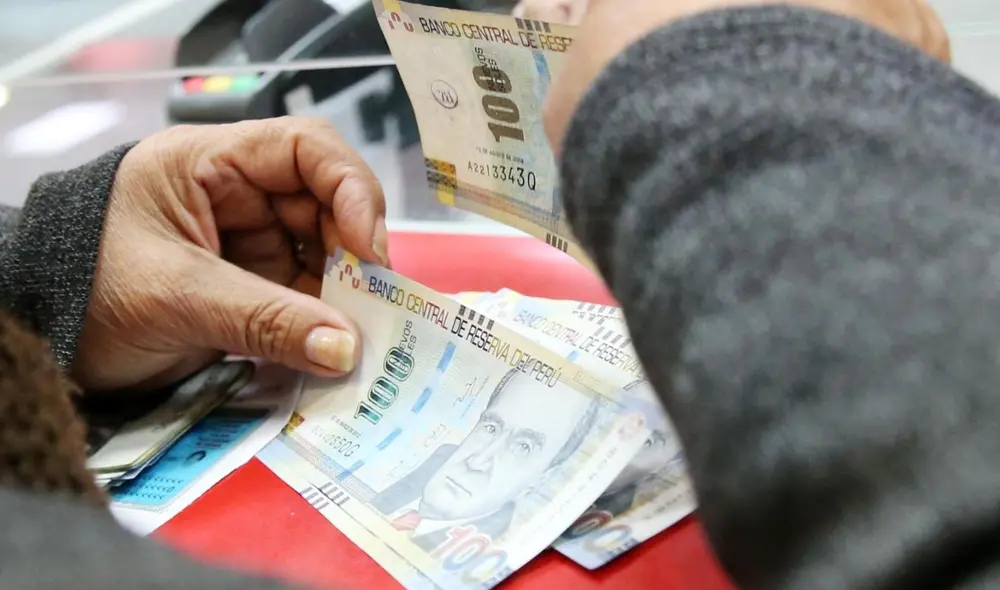
El próximo 31 de diciembre del 2021 se vence el plazo para que los trabajadores peruanos hagan el retiro del 100% de los depósitos de la CTS. Esta ‘ventana de liquidez’ será la última que tendrán para retirar ahorros de productos de disponibilidad condicionada. En ese contexto, Jaime Aritio, Subgerente de Desarrollo de Negocio para América Latina de Renta 4 SAB, brinda algunos consejos para hacer un uso responsable de este capital.
Ahorro o inversión con los depósitos de la CTS
Al respecto, Aritio señala que es importante entender que la CTS es un fondo de emergencia y como tal se debe evitar gastarlo o invertirlo en productos de alto riesgo.
Video destacado
¡BELMONT DEFIENDE ACTUAR DE OBRAS EN VIVO! + KEIKO CELEBRA | SIN GUION CON ROSA MARÍA PALACIOS
“Para esto, se necesita buscar un producto de ahorro o inversión que reúna dos características claves: la primera es la alta disponibilidad, es decir, la posibilidad de retirar este capital de un día para otro en caso de necesidad. La segunda será buscar una rentabilidad superior a la inflación, pero con bajo riesgo a través de productos de ahorro o inversión conservadores o moderados”, precisa.
- Gamarra advierte que octubre es clave para producir las prendas de los kits escolares de 2027
- Fenómeno El Niño: Gobierno anuncia bonos, 250 obras públicas y alivios tributarios para empresas
Alternativas de inversión luego de retirar la CTS
“Si se analizan los productos de ahorro e inversión disponibles en Perú, teniendo en cuenta estas dos cualidades, se podrá observar que los productos de ahorro tradicionales como el depósito a plazo no cumplen con ninguna de ellas. Si se desea retirar antes de un año, se tendrá que pagar una penalidad. Es importante resaltar que la rentabilidad real que ofrecen es negativa, ya que actualmente con una inflación del 5,6% los depósitos pagan anualmente en promedio de 2,2%, lo que causa una pérdida patrimonial de 3,4% anual”, agrega Aritio.
Frente a ello, plantea la alternativa de invertir en la bolsa de valores, pues “la inversión puede deshacerse en cualquier momento de la sesión bursátil y el retorno promedio es del 10% anualizado”.
Sin embargo, resalta que este tipo de inversión debe de ir acompañada de una visión a largo plazo para “que se asegure capturar el crecimiento de las compañías en las que se invierte sin importar el momento del ciclo económico”.
En relación a ello, recomienda la inversión a través de fondos mutuos como punto de equilibrio entre disponibilidad, rentabilidad y riesgo bajo.
“De esta forma, se podrá acceder a estrategias mixtas que combinan la seguridad de los depósitos o los bonos con la rentabilidad de las acciones sin sacrificar disponibilidad”, concluye.