Pagos digitales en Perú: 67% de adultos ya tiene una cuenta o billetera y las operaciones siguen en aumento
El uso de billeteras electrónicas, transferencias y otros medios digitales se expandió con rapidez en los últimos años. Sin embargo, la mayor adopción también expone a los usuarios a nuevos riesgos de fraude y exige mejores hábitos de seguridad.
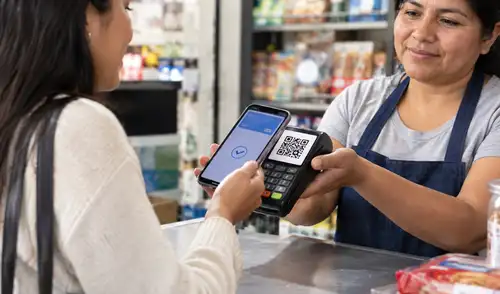
Según la Superintendencia de Banca, Seguros y AFP (SBS), al cierre de 2025 el 67% de los adultos en Perú ya mantenía una cuenta o billetera digital, frente al 42% registrado en 2020. El avance se produce en paralelo con un aumento sostenido de las operaciones electrónicas, que cada vez tienen mayor presencia en las transacciones cotidianas.
La frecuencia de uso también refleja este cambio. El Banco Central de Reserva del Perú (BCRP) registró 665 pagos digitales por adulto durante 2025, equivalentes a un promedio de 1,8 operaciones diarias. El indicador creció 45,8% frente a 2024 y fue 1.230% mayor que en 2019, lo que muestra la velocidad con la que se ha extendido este tipo de pagos en los últimos años.
Video destacado
ASESINAN A LA CHINA POLO, CLAUDIA CISNEROS EN VIVO | QUE NO SE TE OLVIDE
La tendencia continuó durante 2026. El Indicador de Pagos Digitales del BCRP pasó de 1.390 millones de operaciones en enero a 1.681 millones en julio. Solo en junio se contabilizaron 1.594 millones.
- Julio Velarde, titular del BCRP, cuestiona un nuevo retiro de la AFP: ''Lo estamos destruyendo''
- Superávit comercial de Perú llega a US$45.759 millones: ¿por qué la bonanza externa no se siente en los hogares?
Interoperabilidad impulsa el uso de billeteras
Una parte de esta expansión está relacionada con la posibilidad de realizar operaciones entre distintas plataformas. La estrategia de interoperabilidad impulsada por el BCRP desde 2022 permitió conectar progresivamente billeteras, aplicaciones bancarias y códigos QR, reduciendo las restricciones que existían cuando cada plataforma funcionaba de manera más aislada.
En junio de 2025, las tres primeras fases de la estrategia acumulaban más de 186 millones de transacciones interoperables mensuales. Para diciembre de ese año, las fases 1 y 2 —que incluyen la interoperabilidad entre Yape y Plin, además de aplicativos bancarios y códigos QR— superaron los 263 millones de operaciones mensuales.
El BCRP señala que este crecimiento estuvo acompañado por una mayor penetración de los códigos QR en los comercios y un aumento de los pagos mediante aplicativos bancarios. Entre diciembre de 2024 y diciembre de 2025, las transacciones interoperables de la primera fase crecieron 51%, mientras que las de la segunda fase aumentaron 87%.
La SBS también encontró una alta frecuencia de uso. Su estudio sobre hábitos y riesgos de los usuarios de servicios financieros digitales señala que nueve de cada diez usuarios emplean una billetera digital y que alrededor de tres cuartas partes las utilizan diariamente.
Para Alfredo Marín, gerente de Pasivos de BanBif, la facilidad y disponibilidad de estas herramientas explican parte de su expansión. El ejecutivo también considera que el aumento de comercios y personas que aceptan estos medios genera un efecto de red que favorece una mayor utilización.
Más operaciones, pero también nuevos riesgos
La expansión de los pagos digitales plantea otro desafío: la seguridad de los usuarios. El estudio de la SBS identificó comportamientos que pueden aumentar la exposición a fraudes. El 44% de los encuestados señaló que guarda sus contraseñas en sus dispositivos y 27% indicó que utiliza redes Wi-Fi públicas para realizar operaciones financieras.
El riesgo no depende necesariamente de una falla en las plataformas. Las modalidades de ingeniería social buscan que el propio usuario entregue información confidencial o autorice una operación mediante engaños. Entre ellas están el phishing, que utiliza enlaces o comunicaciones falsas; el smishing, que emplea mensajes de texto, y el vishing, basado en llamadas fraudulentas.
La dimensión del problema también aparece en las denuncias. La SBS informó que más de 6.000 personas denunciaron haber sido víctimas de delitos informáticos durante enero y febrero de 2025, de acuerdo con cifras del Sistema Informático de Denuncias Policiales (Sidpol).
Marín advierte que incluso una aplicación con mecanismos de seguridad puede ser utilizada de manera fraudulenta si el usuario entrega voluntariamente una clave, código o autorización.
Por ello, el avance de los pagos digitales no solo implica ampliar el acceso a estas herramientas, sino también reducir las conductas que facilitan las estafas. La SBS recomienda no compartir claves ni códigos de seguridad, evitar enlaces sospechosos y revisar las operaciones antes de autorizarlas.
Lo más visto
Perú consume 55 kilos de pollo por persona al año y Lima llega a 74 kilos: ¿cuánto mueve este mercado?
Precio del dólar hoy en Perú, lunes 21 de septiembre: consulta el tipo de cambio para compra y venta
Superávit comercial de Perú llega a US$45.759 millones: ¿por qué la bonanza externa no se siente en los hogares?
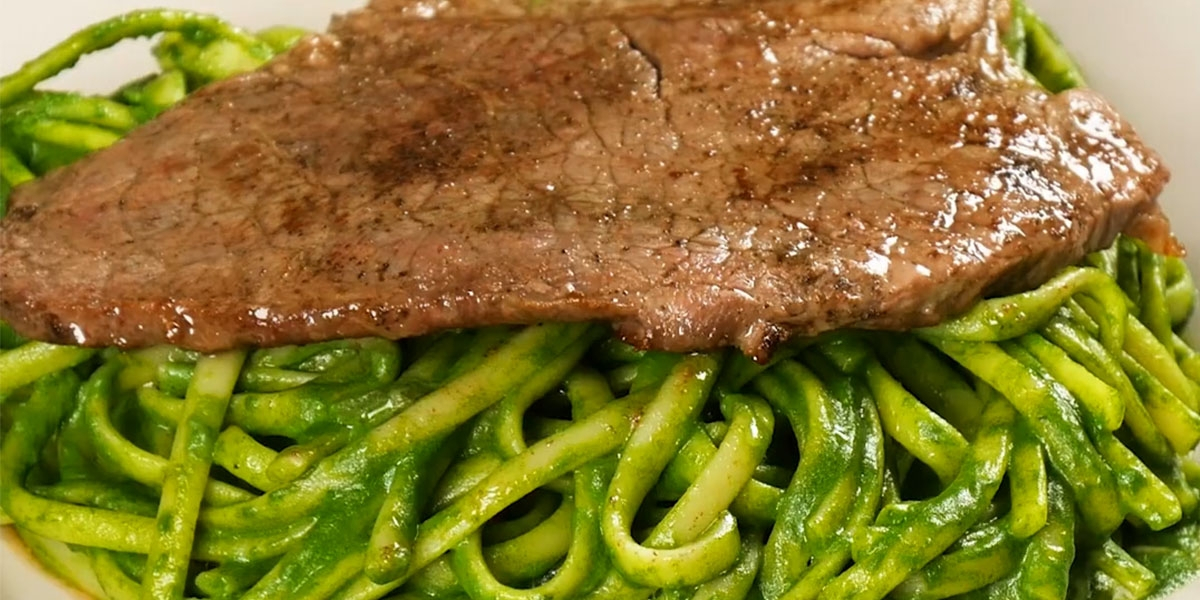
Tallarines verdes peruanos: receta clásica deliciosa (VIDEO)
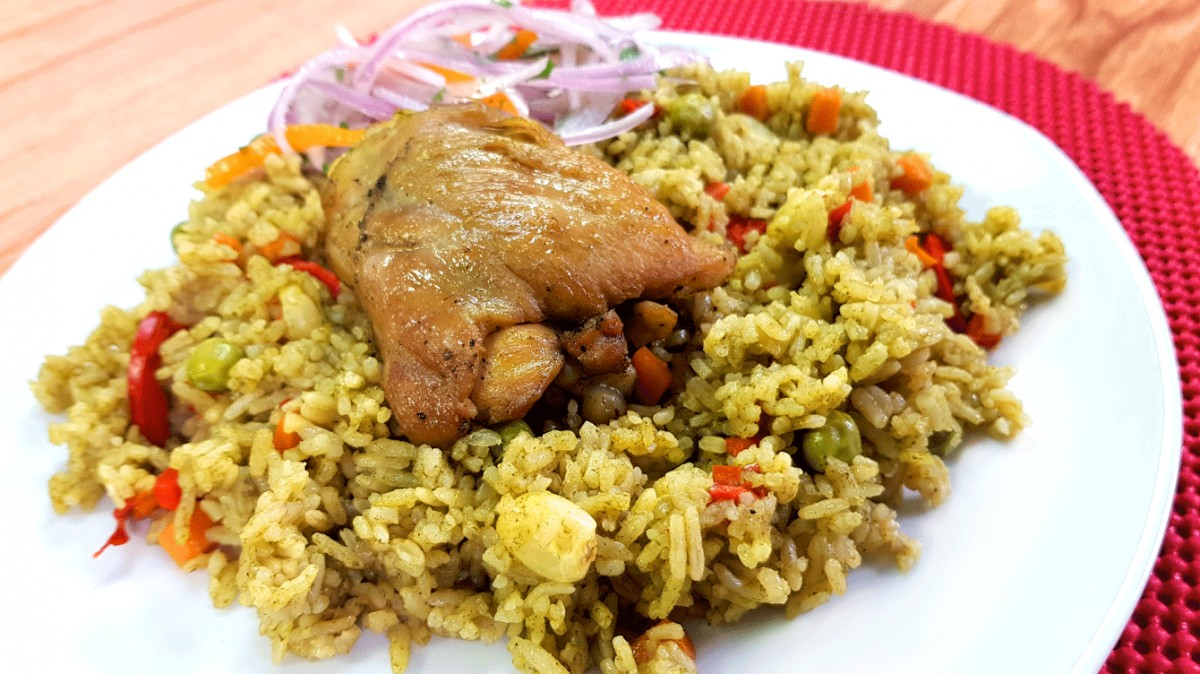
Cómo preparar un arroz con pollo tradicional riquísimo (VIDEO)
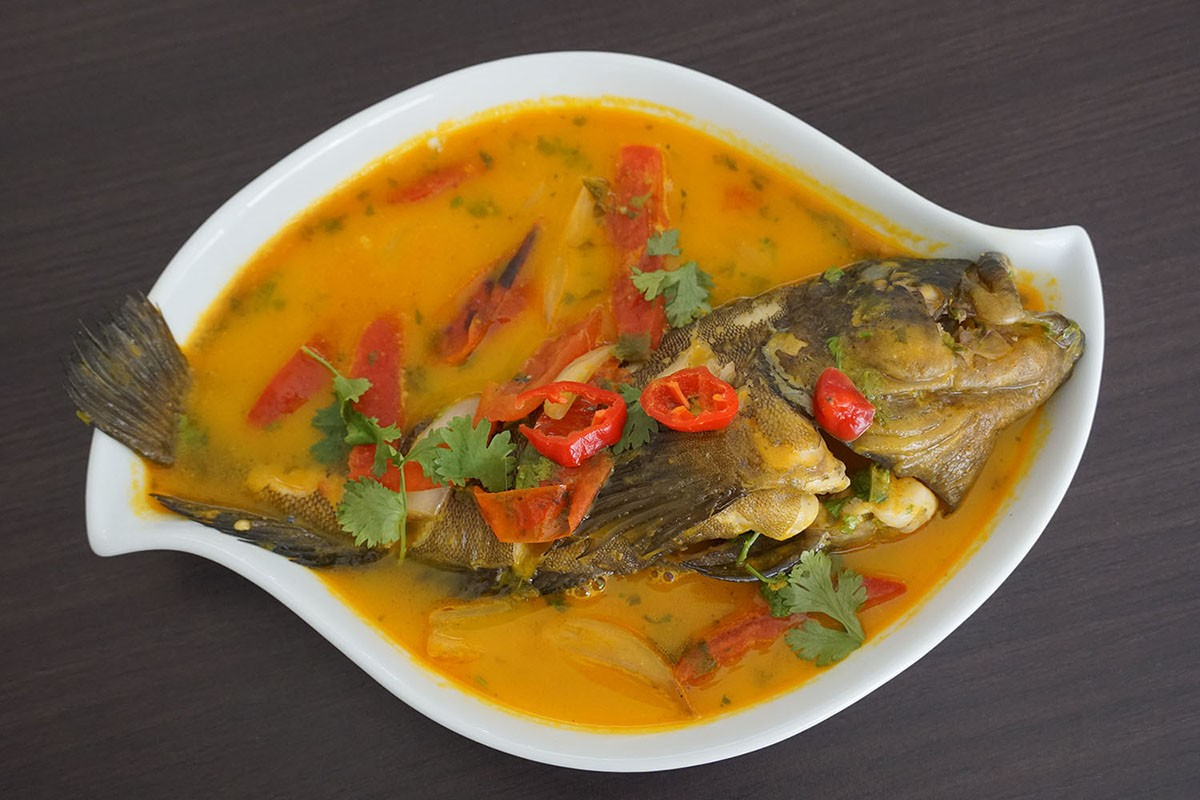
Sudado de pescado (VIDEO)
Escabeche de pollo receta: fácil y buenazo (VIDEO)
Paradox Park
Paradox Park: Parque inmersivo donde Roma, Egipto y Grecia cobran vida con juegos, shows, etc
PRECIO
S/ 89.00
Flying Squirrel Parque de Inflables
Flying Squirrel: Full Day, 60 o 120 minutos según elijas en Jockey Plaza, San Miguel e Independencia.
PRECIO
S/ 21.90
Fun Jungle
Fun Jungle: Full Day o 60 minutos según elijas en los Inflables en El Defby y Parque de la Amistad
PRECIO
S/ 28.90
Cineplanet
Cineplanet: 2 Entradas 2D + 2 Bebidas Grandes + Pop corn gigante. Lunes a Domingo
PRECIO
S/ 47.90
Perulandia
Perulandia Full Day + Piscinas + S/. 35 de VALE DE CONSUMO + Perusaurus y más.
PRECIO
S/ 42.90