Seis recomendaciones a tener en cuenta sobre el pago de la CTS
Monto será depositado en quincena de noviembre. Señalan que quienes tengan mayores fondos en sus cuentas pueden obtener mejores tasas de interés. Asimismo, la CTS puede ser embargada en caso de juicio por alimentos.
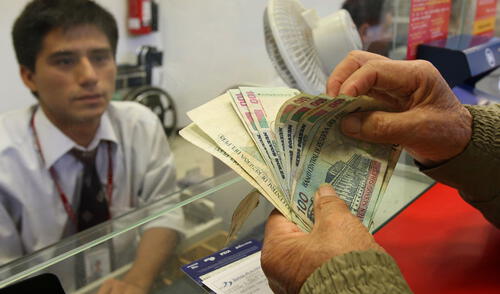
La Compensación por Tiempo de Servicio (CTS) es un beneficio laboral que el empleador entrega al trabajador que se encuentra en planilla. Tiene como finalidad protegerlo en caso pierda el trabajo. Este beneficio es depositado en mayo y noviembre de cada año, por lo que el próximo pago de CTS se debe pagar en quincena de este mes.
El uso del dinero de las CTS genera muchas dudas en los trabajadores. Además, cabe señalar que este dinero no es intangible. Según el especialista Jorge Carrillo, profesor del Pacífico Business School, sí puede ser embargado hasta el 50% del monto de la CTS, pero solo en caso de deudas por juicio de alimentos. Sin embargo, advirtió que esto procede solo cuando el trabajador deja de laborar en la empresa.
Video destacado
¡BELMONT DEFIENDE ACTUAR DE OBRAS EN VIVO! + KEIKO CELEBRA | SIN GUION CON ROSA MARÍA PALACIOS
Para que puedas cobrar tu CTS sin dudas, aquí te traemos otras cinco recomendaciones:
- Gamarra advierte que octubre es clave para producir las prendas de los kits escolares de 2027
- Fenómeno El Niño: Gobierno anuncia bonos, 250 obras públicas y alivios tributarios para empresas
No perderás el dinero de la CTS
Si el trabajador deja de laborar en la empresa, ya sea por despido o renuncia, y no pide la CTS, la institución financiera abre una nueva cuenta de ahorros “tradicional” y traslada los fondos de la CTS, con una tasa que es menor que la de la cuenta CTS.
Cabe señalar que algunas entidades siguen manteniendo la cuenta CTS con las tasas preferenciales durante varios meses hasta detectar que el colaborador ya no trabaja. Luego de esto realizan el cambio a la cuenta de ahorros tradicional.
Abrir la cuenta de la CTS
La regulación no especifica quién debe abrir la cuenta CTS, pero el especialista recomienda que la abra el colaborador eligiendo las condiciones financieras que él prefiera (entidad financiera, tasa de interés, moneda, beneficios).
Se apertura esta cuenta de ahorros especial indicando el RUC de la empresa y luego se comunica al empleador el número de la cuenta.
Sin embargo, si el trabajador no ha indicado su número de CTS al empleador y este debe realizar el pago (sea mayo o noviembre), es el mismo empleador el que abre la cuenta a nombre de la persona natural en la institución financiera de su preferencia.
Cambiar la CTS de un banco a una caja
Si bien se puede realizar el cambio de entidad financiera en cualquier momento. La empresa suele pedir que el trabajador llene un formato especial. Si el cambio se solicita en una fecha cercana al depósito, se debe tener en consideración que las empresas procesan el cambio con posterioridad al abono de la CTS.
A mayor fondo, mejores tasas
Una persona que tiene un monto alto acumulado de CTS sí podría llegar a obtener una mejor tasa de interés. Puede conseguir tasas especiales cuando el monto es superior a los S/ 100.000. Si cuenta con la cuenta sueldo + la cuenta CTS con la misma entidad financiera se puede obtener mejores tasas.
Tasas personalizadas
El banco puede ofrecer mejores tasas cuando el cliente tiene montos altos o posee varios productos financieros con la misma institución (cuenta sueldo, tarjeta de crédito, préstamos hipotecario, seguros, etc.).
Lo más visto
Fenómeno El Niño: Gobierno anuncia bonos, 250 obras públicas y alivios tributarios para empresas
Cineplanet
Cineplanet: 2 Entradas 2D + 2 Bebidas Grandes + Pop corn gigante. Lunes a Domingo
PRECIO
S/ 47.90
Perulandia
Perulandia Full Day + Piscinas + S/. 35 de Vale de Consumo + Perusaurus y más.
PRECIO
S/ 49.90
La Bistecca
Buffet Almuerzo o Cena + Postres + 1 Bebida ( Ice Tea ) en cualquiera de sus 4 locales
PRECIO
S/ 85.90
Flying Squirrel Parque de Inflables
Flying Squirrel: Full Day, 60 o 120 minutos según elijas en sus 3 locales
PRECIO
S/ 21.90
VACILANDIA PARK
Vacilandia Park: Full Day para niños, adultos o pack familiar, incluye alimentación.
PRECIO
S/ 19.90