
Es falso que las empresas mineras no paguen impuestos en el Perú: están sujetas a distintos tributos y obligaciones
Las compañías mineras están sujetas al Impuesto a la Renta y a otros pagos específicos establecidos por ley, además de contribuir al canon minero.

LO FALSO
- Las empresas mineras no pagan impuestos en el Perú.
LO VERDADERO
- Las empresas mineras están sujetas al Impuesto a la Renta de tercera categoría, con una tasa de 29,5% sobre la renta neta anual para el Régimen General.
- La actividad minera también está sujeta a regalías mineras y, según corresponda, al Impuesto Especial a la Minería (IEM).
- El canon minero corresponde al 50% del Impuesto a la Renta pagado por las empresas mineras, que luego es distribuido a los gobiernos regionales y locales.
En redes sociales comenzaron a circular publicaciones que aseguran que las empresas mineras no pagan impuestos en el Perú. La afirmación presenta a estas compañías como si estuvieran exentas de obligaciones tributarias frente al Estado. Sin embargo, esto no corresponde al régimen tributario vigente para el sector, ya que las empresas mineras están sujetas a distintos impuestos, regalías y otras obligaciones establecidas por la legislación peruana.
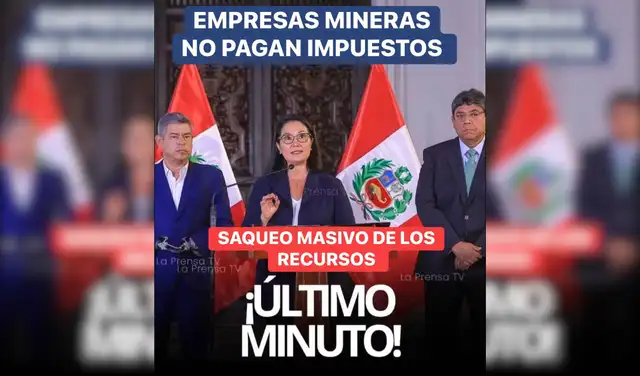
Post viral en redes. Foto: Facebook
Una de las publicaciones con mayor interacción se encuentra en Facebook, donde acumula más de 2.000 'Me gusta', 1.100 comentarios y ha sido compartida más de 5.100 veces.
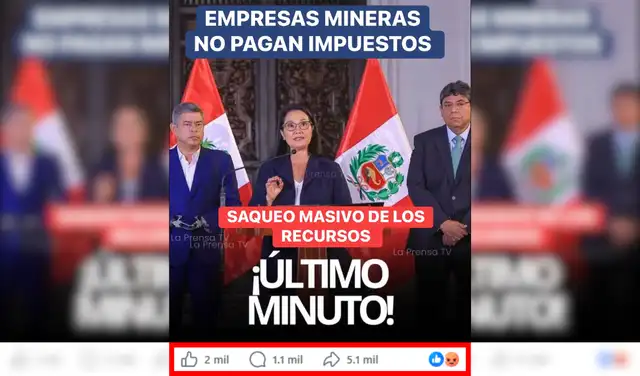
Viral en Facebook. Foto: Facebook
Hallazgos de la verificación
Las empresas dedicadas a la actividad minera están sujetas al Impuesto a la Renta de tercera categoría, cuya tasa para el Régimen General es de 29,5% sobre la renta neta anual. La propia Sunat incluye expresamente a la minería entre las actividades cuyos ingresos están comprendidos dentro de las rentas empresariales.
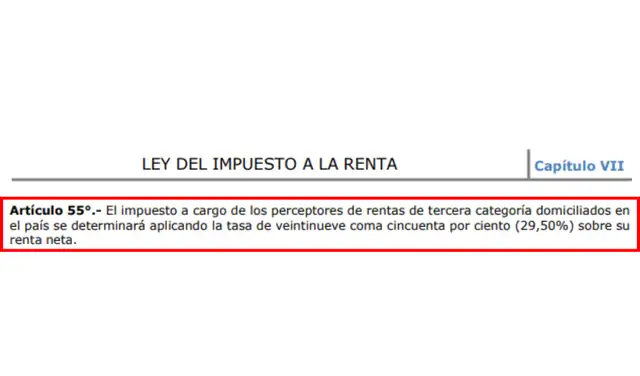
Ley de Impuesto a la Renta. Foto: Sunat
Además, existen pagos específicos para la actividad minera. Uno de ellos es la Regalía Minera, regulada por la Ley N.° 29788, que se calcula cada tres meses sobre las ganancias operativas de las empresas. El monto que deben pagar depende del margen de ganancia que hayan obtenido durante ese periodo.
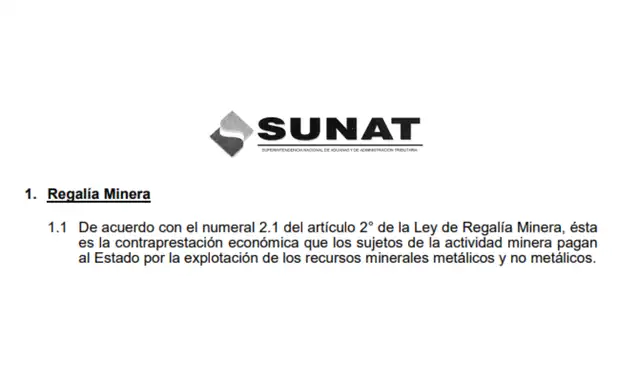
Informe de Minería. Foto: Sunat
Por otro lado, existe el Impuesto Especial a la Minería (IEM), creado por la Ley N.° 29789. Este también se calcula sobre la utilidad operativa y se paga de forma trimestral, pero corresponde a determinadas empresas mineras y utiliza una escala de tasas diferente a la de la regalía.
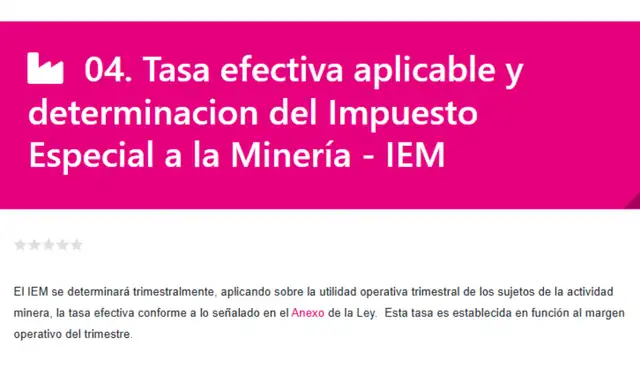
Impuesto Especial a la Minería. Foto: Sunat
En cuanto al canon minero, este corresponde al 50% del Impuesto a la Renta pagado por las empresas mineras. Estos recursos son transferidos posteriormente a los gobiernos regionales y locales de las zonas donde se desarrolla la actividad minera, con el objetivo de financiar proyectos y obras públicas en esas localidades.
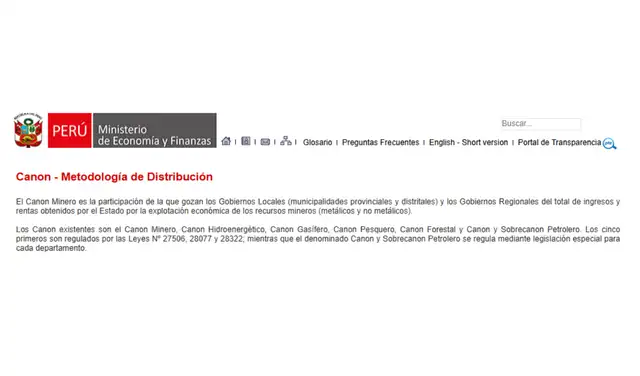
Canon Minero. Foto: Ministerio de Economía y Finanzas
Por otro lado, las empresas mineras que realizan exportaciones pueden solicitar, cuando corresponde, la devolución del IGV pagado en determinadas compras relacionadas con sus exportaciones. Este mecanismo permite recuperar ese dinero cuando el saldo no puede ser utilizado para pagar otras obligaciones tributarias. Sin embargo, se trata de un mecanismo que también aplica a otros exportadores y no significa que las empresas mineras estén exoneradas del pago de impuestos.
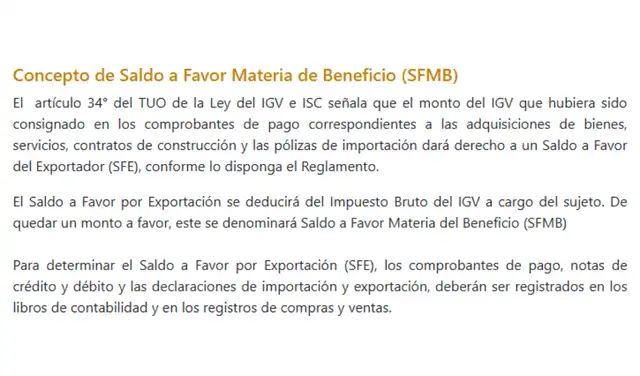
Concepto de Saldo a Favor Materia de Beneficio. Foto: Sunat
Conclusión
En redes sociales se difundieron publicaciones que aseguran que las empresas mineras no pagan impuestos en el Perú. Sin embargo, la afirmación es falsa, ya que estas empresas están sujetas al Impuesto a la Renta y a otros pagos vinculados a la actividad minera, como la Regalía Minera y, en determinados casos, el Impuesto Especial a la Minería. Asimismo, el canon minero corresponde al 50% del Impuesto a la Renta pagado por estas empresas. Si bien pueden acceder a la devolución del IGV en determinadas operaciones de exportación, este mecanismo también se aplica a otros exportadores y no significa que estén exoneradas de sus obligaciones tributarias.